
中信建投:建筑行业上半年业绩承压现金流持续改善
2026-09-24 · xaaimituo.com
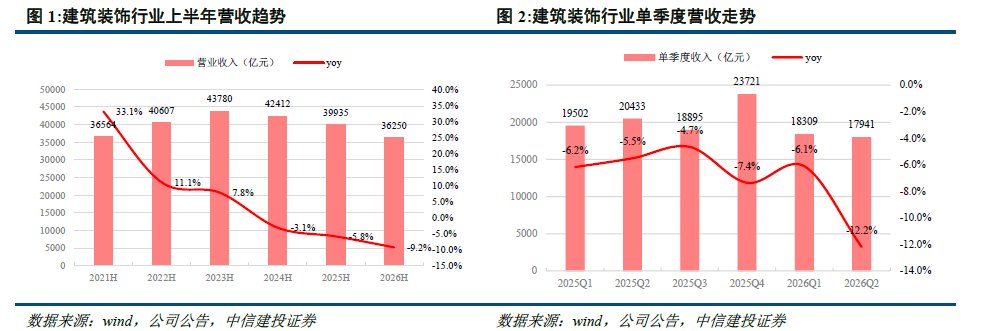
中信建投 研报称,2026年上半年 建筑装饰 行业实现营收3.62万亿元,同比下降9.2%,实现归母净利润683.8亿元,同比下降25.5%,利润降幅高于收入降幅,主因费用率上升与减值增加,二季度营收、利润降幅均扩大。行业经营性现金流同比少流出786.1亿元,收现比较上年同期提高4.2个百分点至99.4%,现金流改善趋势确立,21家公司已宣告中期分红。 化学
中信建投 研报称,2026年上半年 建筑装饰 行业实现营收3.62万亿元,同比下降9.2%,实现归母净利润683.8亿元,同比下降25.5%,利润降幅高于收入降幅,主因费用率上升与减值增加,二季度营收、利润降幅均扩大。行业经营性现金流同比少流出786.1亿元,收现比较上年同期提高4.2个百分点至99.4%,现金流改善趋势确立,21家公司已宣告中期分红。 化学工程 营收基本持平、洁净室业绩高增,装修装饰扭亏为盈, 钢结构 毛利率回升。建议关注高股息红利标的,以及 化学工程 、洁净室等高景气方向。
中信建投 | 建筑2026年中报综述:业绩承压现金流持续改善,关注高股息和高景气方向
2026年上半年 建筑装饰 行业实现营收3.62万亿元,同比下降9.2%,实现归母净利润683.8亿元,同比下降25.5%,利润降幅高于收入降幅,主因费用率上升与减值增加,二季度营收、利润降幅均扩大。行业经营性现金流同比少流出786.1亿元,收现比较上年同期提高4.2个百分点至99.4%,现金流改善趋势确立,21家公司已宣告中期分红。 化学工程 营收基本持平、洁净室业绩高增,装修装饰扭亏为盈, 钢结构 毛利率回升。八大央企新签同比下降11.0%,市占率提升至58.5%,境外新签同比增长6.9%、占比提升至15.2%。建议关注高股息红利标的,以及化学工程、洁净室等高景气方向。
上半年 建筑装饰 行业营收业绩承压,毛利率回升。2026年上半年建筑业新签合同额实现11.98万亿元,同比下降14.1%;总产值实现11.94万亿元,同比下降12.7%。建筑装饰上市公司合计实现营收3.62万亿元,同比下降9.2%,实现归母净利润683.8亿元,同比下降25.5%,利润降幅高于收入降幅,主因费用率上升与减值损失增加,二季度单季营收、归母净利润分别下降12.2%、35.8%,均较一季度走弱。减值损失合计276.1亿元,同比多计提13.5亿元,其中资产减值同比增长58.3%。毛利率回升至10.2%,半年度ROE为2.5%,仍处历史底部区域。
现金流持续改善,中期分红延续。2026年上半年行业经营性现金流净流出4243.9亿元,同比少流出786.1亿元,收现比为99.4%,较上年同期提高4.2个百分点。八大央企合计少流出687.0亿元,是行业改善的主要力量。投资性现金流净流出1048.4亿元,同比少流出191.1亿元,企业继续压降投资规模。分红方面,21家公司已宣告2026年中期分红,其中15家为延续上年中期分红。
板块经营分化,境外新签为核心增量。分板块来看,上半年化学工程营收同比下降0.8%,降幅为各板块最小,洁净室板块受益于 半导体 扩产与AIDC算力中心建设,头部企业营收和业绩高增长, 亚翔集成 归母净利润同比增长204.8%, 钢结构 板块毛利率回升,装修装饰上半年实现扭亏为盈。上半年八大央企新签合计下降11.0%,市占率约58.5%,较上年同期提高2.0个百分点,其中境外新签增长6.9%,占新签总额达15.2%,较上年同期提高2.6个百分点。
建议关注建筑高股息、绩优高景气和“六张网”建设三条主线。
1、 施工进度受资金到位情况、自然条件等影响较大,有可能出现延误进而影响收入确认;海外 工程建设 进度还受当地政治、安全环境影响。
3、 新能源 业务拓展可能不及预期。部分传统建筑企业布局 新能源 咨询、工程、运营等新领域,可能存在拓展失败的风险。